加密货币和数字货币不存在绝对的孰优孰劣,二者属于包含关系,选择哪一种取决于使用目的、风险承受能力和应用场景,数字货币是广义大类,加密货币只是数字货币下面的一个细分分支,很多币圈用户容易把两个名词等同看待,也正是这种概念混淆,造成不少人在资产选择上出现判断偏差。
数字货币是所有以数字化形态存在的货币统称,既包含央行发行的法定数字货币,也包含电子支付账户余额,加密货币仅仅是依靠密码学与公有区块链运行的一类特殊数字货币。法定数字货币由央行主导发行,拥有国家信用背书,价值和实体现金保持对等,价格不会出现大幅波动,交易流程纳入现有金融监管框架,交易出现异常时可以通过中心化机构做相应处置,更适合日常消费、政务结算这类追求稳定、安全的支付场景。这类数字货币的短板在于架构偏向中心化,资产使用会服从国家货币政策与监管要求,没有币圈用户看重的去中心化属性,无法用于链上DeFi、NFT等区块链原生场景。
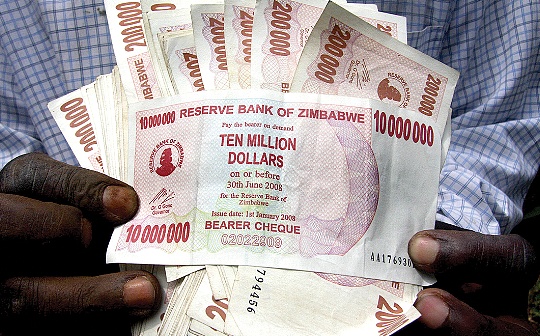
加密货币依托分布式账本与密码学运行,没有单一发行主体,依靠全网节点共同维护网络,资产所有权由私钥掌控,具备跨境快速流转、无需第三方中介、支持智能合约等特点,这也是加密货币吸引大量币圈参与者的核心原因。但它的价值来自市场共识与供需博弈,价格波动幅度巨大,市场行情剧烈变化时,主流币种短时间内出现大幅涨跌属于常态,同时大部分加密货币不具备法定货币地位,缺少传统金融体系的用户保护机制,一旦私钥丢失、遭遇合约漏洞、平台跑路,资产很难追回。即便是主打锚定法币的稳定币,也会存在储备资产不透明、脱锚的潜在风险,更适合能接受高风险,追求去中心化资产属性的用户。
如果追求资产保值、日常交易安全,优先选择法定数字货币这类中心化数字形态;如果看重去中心化、链上可编程能力,愿意承担极高的价格与资产安全风险,才适合接触加密货币。不少新手进入币圈,误将加密货币等同于完整的数字货币概念,把法定数字货币的安全预期套用到加密资产上面,最终对风险预估不足造成资产亏损。在全球监管环境持续变化的背景下,不同国家对于加密货币的合规标准差异很大,参与相关市场前,需要分清二者底层逻辑,区分支付工具和投机资产,不要被行业宣传的名词包装误导。